毎月の給料明細を開いた瞬間、天引きされた合計金額を見て言葉を失う人が増えています。2026年の現在、ベースアップや賃上げをアピールする企業が増加した一方で、現場で働く会社員や個人事業主の実感は冷ややかです。「給料の額面は上がったはずなのに、通帳に振り込まれる手取りがほとんど増えていない」という不満が全国から噴出しています。
その違和感の正体こそが、年々ステルス的に引き上げられ、今や所得税をはるかに凌ぐ重税感をもたらしている社会保険料の存在です。多くの現役世代が「社会保険料が高すぎる」と感じる背景には、国の財政事情と複雑な天引きのカラクリが深く関わっています。手取りが削られ続ける構造を白日の下に晒し、個人が合法的に資産を防衛するための具体策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面と手取りの差額が広がり続ける最大の要因は、上限18.3%に達した厚生年金保険料や制度改正に伴う負担増である。
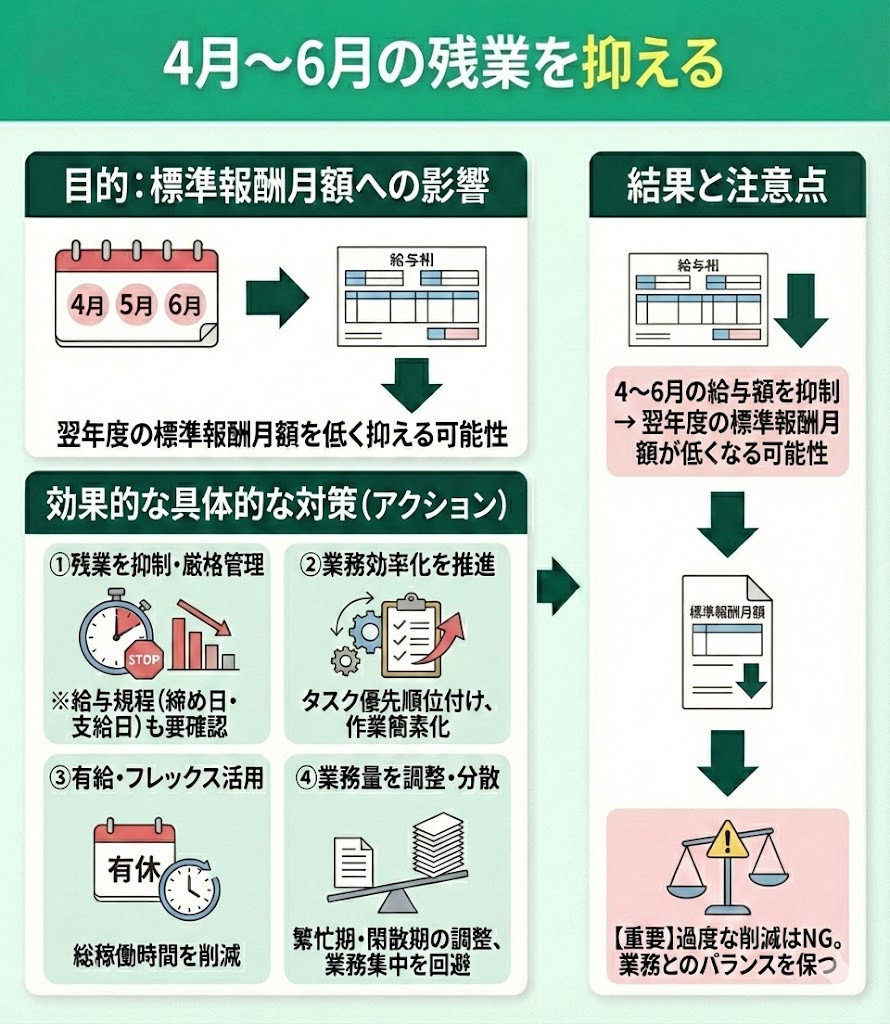
- 要点2:標準報酬月額決定の仕組みにより、4月〜6月の残業代が年間を通じた手取り激減を決定づけるトリガーになっている。
- 要点3:マイクロ法人の組成や控除枠の最大化など、制度を正しく理解した合法的な防衛策を実行することで手取りは取り戻せる。
【給与明細の絶望】手取りが少なすぎる理由と額面との乖離
会社員が毎月手にする給与明細を見ると、総支給額からさまざまな名目で天引きが行われています。手取り少なすぎる理由を解き明かすには、まず税金と社会保険料の力関係を正しく認識しなければなりません。多くの人が「税金が高い」と口にしますが、実際に給与から引かれている金額の過半を占めているのは税金ではなく社会保険料です。
住民税と社会保険料の内訳を比較すると、その差は歴然としています。住民税の税率は一律約10%、所得税は累進課税ですが一般的な年収帯(400万〜600万円)であれば実質的な負担率は5%〜10%前後に収まります。ところが、健康保険・厚生年金・雇用保険・介護保険を合算した社会保険料率は、労使折半後であっても給与の約15%前後に達します。会社負担分を合わせれば約30%という、極めて重い負担が課されているのが実情です。
昇給によって給与の額面が上がったとしても、同時に社会保険料と税金が一段高い基準で差し引かれるため、額面と手取りの差額は年々広がる一方です。額面で月額2万円の昇給を勝ち取ったとしても、手元に残る現金は1万数千円程度にとどまり、物価高を考慮すると実質賃金はマイナスに陥るという現象が常態化しています。
【2026年の現実】厚生年金保険料負担率の頭打ちと制度改正の包囲網
会社員の社会保険料において最も重たい比率を占めるのが厚生年金です。かつて段階的に引き上げられてきた厚生年金保険料負担率は、2017年9月に18.3%(労使折半で個人負担は9.15%)へと到達し、法律上の上限に達したと説明されてきました。しかし、料率そのものが固定されても、現役世代の負担感は一向に軽くなっていません。
負担が止まらない背景には、2026年社会保険制度改正をはじめとする一連の制度改変があります。政府は少子高齢化に伴う社会保障費の膨張を埋め合わせるため、短時間労働者に対する社会保険の適用拡大を急速に推し進めてきました。さらに、標準報酬月額の上限見直しや、子育て支援金制度による健康保険料への上乗せ徴収など、名目を変えた実質的な負担増が次々と導入されています。
表向きの保険料率を据え置きながらも、徴収の対象となる母集団を広げ、標準報酬の算出枠を広げることで、国は現役世代からの徴収額を最大化させています。「上限に達したからこれ以上は上がらない」という安心感は幻想に過ぎず、制度改正のたびに手取りが削られる包囲網が完成しつつあります。
【盲点のカラクリ】標準報酬月額決定の仕組みと「4・5・6月残業」の罠
毎月の社会保険料がどのように計算されているか、その正確なルールを把握しているビジネスパーソンは驚くほど少数です。社会保険料は毎月の実際の給与額ではなく、毎年1回見直される「標準報酬月額」に基づいて1年間の支払額が決定されます。この標準報酬月額決定の仕組みこそが、手取りを大きく左右する急所です。
毎年4月、5月、6月に支払われた給与(基本給に加えて残業代や通勤手当、各種手当を含む全額)の平均値を算出し、その年の9月から翌年8月までの社会保険料等級を固定する「定時決定」という制度が取られています。つまり、4月5月6月残業社会保険料の跳ね上がりが、その後の1年間の手取りを縛り続けることになります。
例えば、春先の繁忙期に残業代を多く稼いでしまうと、その分だけ標準報酬月額の等級が数ランク跳ね上がります。その結果、秋以降に残業が激減して基本給のみの支給になったとしても、天引きされる保険料だけは「春に稼いだ高い基準」のまま毎月引き落とされ続けることになります。残業を頑張ったはずが、年間を通してみると手取りが大幅に減ってしまう逆転現象は、この計算ルールを知らないことによって引き起こされます。
【フリーランス・自営業も悲鳴】国民健康保険料が高すぎる構造的問題
社会保険料の負担に苦しんでいるのは、会社員だけではありません。個人事業主やフリーランスが加入する国民健康保険においては、「国民健康保険料高すぎる」という悲鳴がさらに切実なトーンで響いています。会社員のように会社が半分を負担してくれる「労使折半」が存在せず、全額を自己負担しなければならないためです。
国民健康保険料は前年の所得をベースに算定されますが、加入者の所得格差が激しいことや自治体ごとの財政状況の違いから、所得に対して上限ギリギリの保険料が課されるケースが珍しくありません。年間数十万円から、最高限度額に達すれば100万円を超える通知書が届き、資金繰りを圧迫する大きな要因となっています。
さらに問題を複雑にしているのが、会社員の健康保険と違って国民健康保険には「扶養」という概念が存在しない点です。家族が1人増えるごとに「均等割」と呼ばれる定額の保険料が人数分加算されるため、子育て世帯ほど負担が重くなる逆進性を抱えています。税制上の扶養控除と手取り逆転現象と相まって、働けど働けど可処分所得が残らないという構造的な欠陥が露呈しています。
【手取り防衛術】社会保険料を合法的に安くする方法とマイクロ法人の実力
国や自治体からの天引きをただ受け入れるだけの姿勢では、手取りを守ることは不可能です。ルールを熟知し、法的に認められた手段を講じることで、社会保険料安くする方法は現実に存在します。今日から検討できる具体的な防衛策を整理しました。
まず会社員が即座に意識できるのは、定時決定の対象となる「3月〜5月の働き方(4月〜6月支給分の給与)」のコントロールです。この時期の残業を可能な限り前後の月に分散させるだけで、翌年の標準報酬月額を1〜2等級引き下げ、年間の天引き額を数万〜十数万円単位で抑えることが可能になります。
また、確定拠出年金(iDeCoや企業型DC)などの制度を活用した社会保険料控除計算の最適化も外せません。課税所得を圧縮するだけでなく、企業型確定拠出年金で給与の一部を掛金に回す「選択制DC」を導入している企業であれば、標準報酬月額そのものを引き下げ、社会保険料の負担を直接軽減する効果が得られます。
さらに、個人事業主や副業を持つビジネスパーソンの間で決定打として活用されているのが、マイクロ法人社会保険料削減スキームです。これは自身が代表となる資産管理や特定の事業に特化したプライベートカンパニー(合同会社等)を1社設立し、個人事業と法人を明確に分ける手法を指します。
マイクロ法人から自身へ支払う役員報酬を月額数万円程度の最低水準に設定することで、法人側で加入する健康保険・厚生年金の保険料を最低等級(月額数万円程度)に圧縮します。そして、主たる事業の利益は個人事業主として計上します。この座組みを構築することで、高額な国民健康保険料の支払いを完全に回避し、最低限の社会保険料負担で手厚い社会保障と大幅な手取り増を両立させることが可能になります。適法な事業実態を伴う設計は不可欠ですが、手取りを守るための極めて強力な選択肢です。
【社会 保険 料 高 すぎる】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らすと、将来もらえる年金も減って損になりませんか?
A1:厚生年金の報酬比例部分は標準報酬月額に応じて将来の受給額が計算されるため、等級を下げると年金受給額はわずかに減少します。ただし、支払う保険料の軽減額と将来受け取る年金額の増加分を比較した場合、元を取るまでに長期間の受給が必要となる計算が一般的です。現在の生活防衛やキャッシュフローの改善を最優先にするのであれば、保険料を適正に抑えて手元に残った資金を新NISAなどで自ら運用に回す方が、長期的な資産形成において合理的と判断する専門家が多く見られます。
Q2:国民健康保険料が高すぎて生活が苦しい場合、すぐにできる対策はありますか?
A2:所得が著しく減少した場合や病気・失業などの事情がある場合、自治体の窓口で申請することで国民健康保険料の「減免措置」や「徴収猶予」を受けられる可能性があります。また、会社を退職した直後であれば、それまで加入していた会社の健康保険を最長2年間継続できる「任意継続」制度を利用する手があります。前年の所得によっては、国民健康保険に切り替えるよりも任意継続を選択した方が保険料の上限が定められているため大幅に安くなるケースが存在します。
Q3:副業で得た収入にも社会保険料は上乗せされてしまうのでしょうか?
A3:副業が業務委託や個人事業(事業所得・雑所得)である場合、本業の会社で社会保険に加入していれば、その副業所得に対して社会保険料が追加で天引きされることはありません。副業分の確定申告を行っても、増えるのは所得税と住民税のみです。ただし、副業先でもアルバイトやパートとして雇用契約を結び、一定の週労働時間・月額賃金などの要件を満たした場合は「二以上事業所勤務届」を提出する必要が生じ、両方の給与を合算して社会保険料が再計算されるため注意が必要です。
まとめ:受け身の納税を脱し、手取りを最大化する知識武装を
給与明細を見て「社会保険料が高すぎる」と嘆くだけでは、手取りの流出を止めることはできません。社会保障制度の維持という名目のもと、現役世代の負担が今後劇的に軽くなる見込みは極めて薄いというのが冷徹な現実です。
しかし、制度の仕組みを正しく読み解けば、標準報酬月額の決定プロセスに応じた働き方の工夫、各種控除枠の最大活用、さらにはマイクロ法人の活用といった具体的な防衛策を打つことができます。国が用意したルールを把握し、自らの手で選択肢を行使することこそが、物価高と負担増の時代に資産と生活を防衛するための不可欠な知恵となります。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
